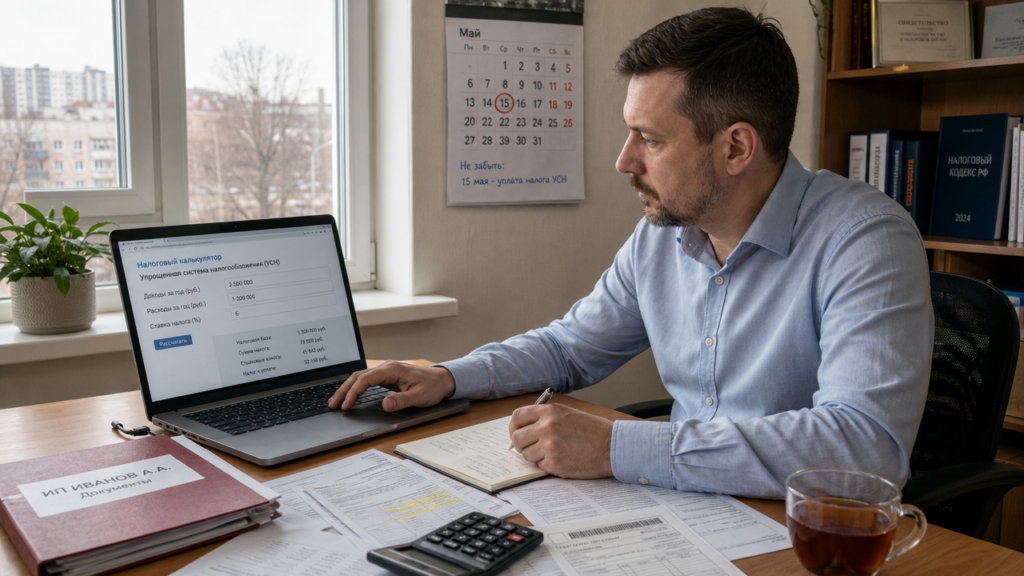
Расчёт налога на УСН «доходы» простой: берёте полученную выручку нарастающим итогом с 1 января, умножаете на 6% и уменьшаете на страховые взносы. ИП без сотрудников снижает налог на всю сумму взносов за себя вплоть до нуля. Если работники есть, вычет ограничен 50% начисленного налога. Например, ИП без работников получил за первый квартал 900 000 рублей. Налог по ставке 6% равен 54 000 рублей. В том же квартале предприниматель заплатил 13 000 рублей взносов, значит, к уплате остаётся 41 000 рублей.
Как посчитать налог на УСН для ИП онлайн
Если нужно быстро рассчитать налог на УСН для ИП, воспользуйтесь онлайн-калькулятором на сайте налоговой службы или в сервисе для расчёта налогов. Введите доход нарастающим итогом, уплаченные взносы и авансы за предыдущие кварталы. Калькулятор рассчитывает налог по формуле: доход × 6% минус взносы минус ранее перечисленные авансы. Программа сама учитывает лимит 50% для работодателей и не даёт вычесть лишнего.
Ручной расчёт удобен для проверки. Чтобы высчитать налог на УСН для ИП, доход берите из книги учёта доходов и расходов, а не из отчёта по расчётному счёту. Формула для авансового платежа: налог за период = доход нарастающим итогом с начала года × 6% минус уплаченные взносы минус авансы прошлых периодов.
Пример расчёта за год
Возьмём ИП без сотрудников с доходами: первый квартал — 1 000 000 рублей, полугодие — 2 400 000 рублей, девять месяцев — 3 600 000 рублей, год — 5 000 000 рублей. Годовой налог по ставке 6% составляет 5 000 000 × 6% = 300 000 рублей.
Фиксированные взносы за 2026 год равны 53 658 рублям. Дополнительный взнос 1% с дохода свыше 300 000 рублей считается так: (5 000 000 − 300 000) × 1% = 47 000 рублей. Общая сумма взносов — 100 658 рублей. Поскольку работников нет, налог уменьшаем на всю эту сумму: 300 000 − 100 658 = 199 342 рубля к уплате за год.
Если взносы платились поквартально, они снижают аванс соответствующего квартала. Например, в первом квартале уплачено 25 000 рублей взносов. Аванс за первый квартал равен 1 000 000 × 6% − 25 000 = 35 000 рублей. За полугодие налог нарастающим итогом — 144 000 рублей. Из него вычитаем все уплаченные взносы за полугодие, допустим 50 000 рублей, и аванс первого квартала — 35 000 рублей. К доплате за полугодие остаётся 59 000 рублей. Если взносы за год превысили налог, остаток вычета на следующий год не переносится.
Фиксированные взносы можно платить в течение года, а дополнительный 1% с дохода свыше 300 000 рублей — до 1 июля следующего года. Чтобы снизить авансовый платёж, перечисляйте взносы до конца квартала.
Сроки уплаты налога 6% для ИП
Платежей по УСН шесть процентов четыре. За первый квартал аванс перечисляется не позднее 28 апреля, за полугодие — не позднее 28 июля, за девять месяцев — не позднее 28 октября. Годовой налог ИП платит не позднее 28 апреля следующего года. Если 28-е число выпадает на субботу или воскресенье, срок переносится на ближайший рабочий день. Годовую декларацию по УСН ИП сдаёт не позднее 25 апреля следующего года.
Оплата проходит через единый налоговый счёт. Перед авансовым платежом подайте уведомление об исчисленных суммах не позднее 25-го числа месяца, следующего за отчётным кварталом. Для годового налога уведомление не подаётся: налоговая служба берёт сумму из декларации.
КБК налога 6% для ИП
Налог по УСН «доходы» учитывается по КБК 182 1 05 01011 01 1000 110. Этот код указывается в декларации и уведомлении об исчисленных авансах.
С 2023 года сам платёж пополняет единый налоговый счёт, поэтому в платёжном поручении на перечисление ЕНП ставится КБК 182 0 10 61201 01 0000 510. Налоговая служба спишет с него нужную сумму по сроку уплаты. Пени по налогу учитываются по КБК 182 1 05 01011 01 2100 110, штрафы — по КБК 182 1 05 01011 01 3000 110.
Ошибки, которые ломают расчёт
Доход считайте по факту поступления денег. Предоплата включается в базу на дату получения, а не на дату отгрузки. Если вернули аванс покупателю, доход уменьшается в периоде возврата. Агенты включают в УСН только агентское вознаграждение, а ИП на УСН 6% не вправе вычитать расходы, кроме взносов и некоторых вычетов.
Предприниматели с работниками часто путают лимит 50%. Налог за квартал — 80 000 рублей, а взносы за себя и за персонал — 60 000 рублей. Вычесть можно только 40 000 рублей, к уплате останется 40 000 рублей. Остаток взносов в этом квартале не обнуляет налог. Для контроля сверяйте данные калькулятора с книгой доходов и фактическими платежами по взносам.