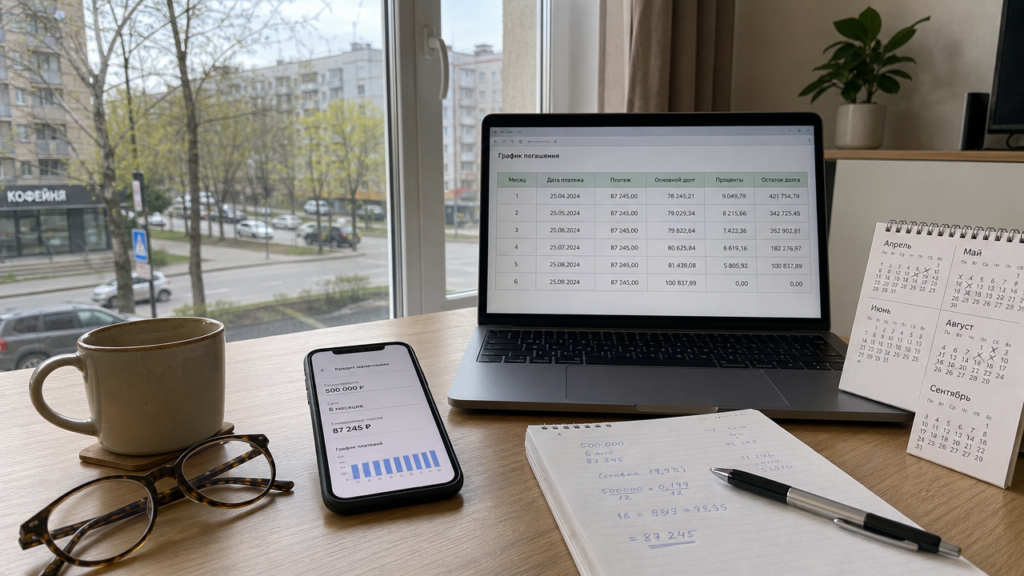
Потребительский кредит помогает закрыть конкретную потребность, когда деньги нужно внести сразу, а возвращать комфортно в течение полугода. Сумма 5000 белорусских рублей на лечение, ремонт автомобиля или замену техники не должна тянуться два года, если доход позволяет платить больше. При ставке, например, 16% годовых и сроке шесть месяцев ежемесячный платёж составит около 873 BYN, а переплата за весь период останется в пределах 240 BYN. Для сравнения: те же 5000 BYN на 24 месяца под ту же ставку дадут платёж около 245 BYN, но переплата вырастет примерно до 875 BYN.
Разница почти в 635 BYN появляется не из-за ставки, а из-за срока. Проценты начисляются за каждый месяц пользования деньгами, поэтому длинный кредит дешевле по ежемесячному платежу, но дороже за весь срок. Шесть месяцев подходят, когда вы точно знаете источник погашения и не хотите переплачивать за комфорт низкого ежемесячного взноса.
Почему шесть месяцев, а не 12 или 24
Сравним три сценария на одинаковой сумме 5000 BYN и ставке 16% годовых. При сроке 6 месяцев платёж составит около 873 BYN, переплата — около 240 BYN. При сроке 12 месяцев платёж будет около 454 BYN, переплата — около 443 BYN. При сроке 24 месяца платёж составит около 245 BYN, а переплата — около 875 BYN. Полгода дают примерно на 200 BYN меньшую переплату, чем год, но требуют почти вдвое большего платежа. Поэтому правило простое: если бюджет выдерживает 870 BYN в месяц, можно рассматривать срок шесть месяцев. Если предельная сумма для вас — 450 BYN, срок 12 месяцев будет безопаснее, даже при большей переплате.
Потребительский кредит на 6 месяцев особенно полезен при ожидаемом разовом поступлении: премии, возврате долга, продаже старой машины или сезонной выручке. Вы не берёте на себя обязательство на два года ради суммы, которую можно закрыть за полгода.
Как получить кредит на потребительские нужды онлайн
Потребительский кредит в Барановичах можно оформить без поездки в Минск и без визита в отделение. Ставка и лимит зависят от дохода и кредитной истории, а не только от места регистрации. Кредит на потребительские нужды онлайн может быть доступен в интернет-банке и мобильном приложении. Для клиентов, получающих зарплату на карту, поступления могут учитываться автоматически, поэтому справка о доходах иногда не нужна. Если зарплата поступает на другую карту, могут понадобиться справка о доходах за последние три или шесть месяцев, паспорт и подтверждение занятости.
Порядок такой: откройте в личном кабинете раздел кредитования, выберите потребительский кредит, укажите сумму и срок шесть месяцев. Система должна показать ежемесячный платёж и полную стоимость кредита до подписания договора. После согласия деньги обычно зачисляют на счёт или карту в течение рабочего дня, иногда — за 15–30 минут. Главное преимущество онлайн-оформления — возможность заранее увидеть переплату и принять решение без давления со стороны сотрудника отделения.
Какие суммы и платежи реально одобряют
Ориентир по нагрузке простой: платёж по кредиту не должен превышать 35% чистого месячного дохода. При доходе 1500 BYN и сроке шесть месяцев разумный максимум может составить около 3000 BYN, потому что платёж будет примерно 524 BYN. При доходе 2500 BYN можно рассматривать 5000 BYN с платежом около 873 BYN. Если расчётный платёж превышает 40% дохода, кредитор может одобрить меньшую сумму или предложить увеличить срок. Полгода выгодны только при запасе по бюджету, иначе 12 месяцев будут безопаснее для денежного потока.
Когда шесть месяцев не нужны
Не берите потребительский кредит на полгода, если сумма меньше 1000 BYN и вы можете закрыть долг за два месяца. Для таких случаев может подойти кредитная карта с льготным периодом 50 дней или собственный резерв. Короткий кредит не поможет, если доход нестабилен и вы пока не подтверждаете возможность направлять на платежи 35% дохода. Тогда заявку могут отклонить или предложить менее выгодные условия. Переплата на 5000 BYN за полгода под 22% составит уже около 325 BYN вместо 240 BYN.
Досрочное погашение при сроке шесть месяцев экономит немного. Если закрыть остаток через три месяца, вы заплатите около 170 BYN процентов, а сэкономите примерно 70 BYN. Это не та ситуация, где досрочное погашение принципиально меняет картину, как при ипотеке на 20 лет.
Что зафиксировать перед подписанием договора
Проверяйте три числа. Первое — годовую ставку в белорусских рублях, а не только рекламный процент. Второе — полную стоимость кредита в договоре: она включает обязательные дополнительные услуги, если они предусмотрены условиями продукта. Третье — сумму ежемесячного платежа и дату списания, чтобы они совпадали с датой вашей зарплаты. Если дата платежа стоит раньше поступления дохода, попросите сдвинуть её на день или два после зарплаты.